
- 留学ブログTOP
- 国から記事を探す
- カテゴリから記事を探す


フィリピン留学の保険はどう選ぶ?期間別のおすすめと保険料を抑える方法
- 留学前の準備・手続き
- フィリピン
-
- 更新 : 2026/09/14
 スクールウィズ 留学ブログ編集部

フィリピン留学の保険は、加入が義務ではありません。ただし現地で体調を崩したり、盗難にあったりしたときに、自己負担で対応するのは負担が大きくなります。
ここからは、保険の種類の違いと選び方、留学生向けのプランを提供している保険会社を解説します。
この記事のポイント
・3カ月未満なら旅行保険かクレジットカード付帯保険
・3カ月以上なら海外留学保険が向いている
・治療・救援費用の上限が最も重要な確認項目
・キャッシュレス診療に対応していれば立て替えが不要
・フィリピンにはジャパニーズヘルプデスクがある
なお、フィリピン留学についての全般的な情報は下のページでまとめているので、具体的な検討を進めたい方はチェックしてみてください。
フィリピン留学
本記事は2026年9月時点での情報に基づいて作成しております。保険の補償内容やプランは変更されることがあるため、契約前に必ず各社の公式サイトで最新の情報をご確認ください。
[目次]
- フィリピン留学で保険に加入したほうがよい理由
- 慣れない環境で体調を崩しやすい
- 盗難や損害賠償にも対応できる
- フィリピン留学で選べる保険の種類
- 旅行保険
- クレジットカード付帯保険
- 海外留学保険
- 保険を選ぶときに確認したい3つの項目
- キャッシュレス診療とは
- フィリピンではジャパニーズヘルプデスクが使えます
- フィリピン留学におすすめの保険3社
- AIG損害保険(海外留学保険)
- エイチエス損害保険(留学プラン)
- ジェイアイ傷害火災保険(t@biho)
- 保険料を抑える2つの方法
- 方法1. 削ってよい補償を見極める
- 方法2. 複数の保険会社で見積もりを取る
- 保険料を抑えることのリスク
- 契約する前に知っておきたいポイント
- 渡航前に加入を済ませる
- 補償の対象外になるケースがある
- フィリピン留学の相談はスクールウィズへ
- まとめ
フィリピン留学で保険に加入したほうがよい理由

フィリピン留学では、保険への加入は義務ではありません。ただし、加入しておくと安心できる理由が2つあります。
慣れない環境で体調を崩しやすい
フィリピンは一年中温暖で湿度が高く、平均気温は約27度です。日本との気候の差で、体調を崩す方もいます。
また、水回りの整備が行き届いていないエリアもあり、水による体調不良を起こすことがあります。ミネラルウォーターを飲むなどの対策はできますが、外食時の氷や食材まで管理するのは難しいのが実情です。
盗難や損害賠償にも対応できる
海外留学保険が対応するのは、治療費だけではありません。保険会社やプランによっては、貴重品の盗難や紛失も補償の対象になります。
他人にケガをさせたり、物を壊してしまったりした場合の損害賠償に対応する商品もあります。ただし補償の範囲と上限はプランによって変わるため、契約時に確認が必要です。
日本語のサポート窓口を設けている商品が多い点も利点です。体調を崩しているときに、慣れない英語で症状を説明するのは負担が大きくなります。
フィリピン留学で選べる保険の種類

留学で加入できる保険は、大きく3種類に分かれます。留学期間によって向いているものが変わります。
| 種類 | 向いている留学期間 | 特徴 |
|---|---|---|
| 旅行保険 | 3カ月未満が中心 | 保険期間を細かく設定できる。帰国日が決まっている場合に向く |
| クレジットカード付帯保険 | 3カ月未満 | 保険料の負担がない。補償額は他の2つより低いことが多い |
| 海外留学保険 | 3カ月以上 | 長期滞在と学業を想定した商品。長期では保険料が割安になることがある |
旅行保険
保険期間は3カ月程度が基本ですが、保険会社によっては1〜2年の期間を設定できる商品もあります。期間を細かく決められるため、帰国日がはっきりしている場合に向いています。
補償内容が充実した商品も多く、海外留学保険と大きく変わらないものもあります。ただし長期になると、海外留学保険のほうが保険料を抑えられる場合があります。
クレジットカード付帯保険
クレジットカードに付いている海外旅行保険です。カードを持っていれば、別途の保険料がかかりません。
補償期間は3カ月程度に限られていることが多いため、長期の留学では単独での利用は避けたほうが安心です。他の保険と組み合わせるか、留学保険に切り替えることを検討してください。
利用付帯と自動付帯の違い
クレジットカード付帯保険には、2つのタイプがあります。
| タイプ | 保険が適用される条件 |
|---|---|
| 自動付帯 | カードを持っているだけで適用される |
| 利用付帯 | 航空券や空港までの交通費をそのカードで支払うと適用される |
利用付帯のカードで支払いを忘れると、保険が適用されません。自分のカードがどちらのタイプか、支払いの対象になるのは何かを、出発前に確認してください。条件はカード会社ごとに異なります。
海外留学保険
長期滞在と学業を想定した保険です。3カ月以上の留学では、旅行保険より保険料が抑えられる場合があります。
学業に関する補償を用意している商品もあります。ただし内容は商品によって異なるため、必要な補償が含まれるかは個別に確認してください。
保険を選ぶときに確認したい3つの項目
保険料だけで選ぶと、必要なときに補償が足りないことがあります。見積もりの段階で、以下の3点を確認しておきましょう。
| 確認項目 | 見るべきポイント |
|---|---|
| 治療・救援費用の上限 | 入院や手術が必要になった場合に足りるか。外国人向けの私立病院は費用が高くなる傾向がある |
| キャッシュレス診療の可否 | 窓口での立て替えが不要になるか。対応していない場合、いったん自分で支払うことになる |
| 補償期間 | 留学期間をカバーできるか。延長できる商品かどうかもあわせて確認する |
特に治療・救援費用は、保険を選ぶうえで最も重要な項目です。携行品の補償額が大きくても、治療費が足りなければ意味がありません。
キャッシュレス診療とは
病院の窓口で自分が立て替えることなく受診できる仕組みです。保険会社が病院へ直接支払うため、手元の現金を気にせずに済みます。
対応していない場合は、いったん全額を支払い、帰国後に請求することになります。入院や手術が必要になれば、立て替える金額は大きくなります。
利用には事前の手続きが必要な場合があります。病院へ行く前に保険会社の窓口へ連絡し、手配してもらう流れが一般的です。手順は保険会社によって異なるため、契約時に確認しておきましょう。
フィリピンではジャパニーズヘルプデスクが使えます
ジャパニーズヘルプデスクは、海外の提携病院に設置された日本語の窓口です。フィリピンは設置されている国のひとつで、診察の予約、病院内でのアテンド、医療通訳といったサポートを受けられます。
症状を英語で説明することに不安がある場合、この窓口があるかどうかは大きな差になります。痛みの場所や経過を正確に伝えられないと、診断にも影響します。
利用するには、加入している保険が対応している必要があります。契約前に確認しておきましょう。
フィリピン留学におすすめの保険3社

留学生向けのプランを提供している保険会社を3社紹介します。保険料は年齢、留学期間、補償内容によって変わるため、具体的な金額は各社の見積もりでご確認ください。
| 保険会社(プラン名) | 特徴 | 向いている方 |
|---|---|---|
| AIG損害保険(海外留学保険) | 治療・救援費用の支払限度額を無制限とするプランがある | 治療費の上限に不安を残したくない方 |
| エイチエス損害保険(留学プラン) | ジャパニーズヘルプデスクに対応。32日〜1年を保証期間とし、手続きで延長できる | 現地で日本語の医療サポートを受けたい方 |
| ジェイアイ傷害火災保険(t@biho) | ネット申込に特化し、補償内容をカスタマイズできる | 不要な補償を外して保険料を抑えたい方 |
AIG損害保険(海外留学保険)
AIG損害保険には、治療・救援費用の支払限度額を無制限とするプランがあります。海外で入院や手術が必要になった場合、金額の上限を気にせず治療を受けられます。
ここでいう無制限とは、支払限度額に上限がないという意味です。終身にわたって補償するものではないため、補償される期間もあわせて確認してください。
世界の主要都市の医療機関でキャッシュレス・メディカルサービスに対応しています。アシスタンスセンターは24時間365日、日本語で対応しており、海外からは通話料無料ダイヤルとLINEの無料通話が使えます。
エイチエス損害保険(留学プラン)
エイチエス損害保険の留学プランは、32日〜1年を保証期間としています。それ以上の期間になる場合は、手続きによって延長できます。
ジャパニーズヘルプデスクに対応しており、フィリピンでも日本語での医療サポートを受けられます。海外サポートセンターは24時間365日、日本語で受け付けています。
滞在期間が6カ月以上の方向けに、歯科治療の特約を付けたプランも用意されています。
ジェイアイ傷害火災保険(t@biho)
ジェイアイ傷害火災保険の「t@biho(たびほ)」は、ネット申込に特化した保険です。
補償内容を自分でカスタマイズできるため、必要な補償だけを選んで保険料を調整できます。フィリピンでの過ごし方に合わせて、内容を決めてください。
保険料を抑える2つの方法
留学保険の保険料は、補償内容と保険会社の選び方で変わります。補償を削る方法と、複数社を比較する方法の2つがあります。
方法1. 削ってよい補償を見極める
ネット申込に特化した保険は、補償内容をカスタマイズできるものが多いです。不要な補償を外せば、その分だけ保険料が下がります。
ただし、削ってよいものと削るべきでないものがあります。判断の目安は以下のとおりです。
| 補償項目 | 判断の目安 | 理由 |
|---|---|---|
| 治療・救援費用 | 削らない | 入院や手術になった場合、自己負担の金額が最も大きくなる項目 |
| 個人賠償責任 | 慎重に判断 | 他人にケガをさせた場合の賠償に備えるもの。金額が読めない |
| 生活用動産 | 留学期間で判断 | 寮の家具などを壊した場合に対応する。短期のプランには付いていないことが多い |
| 携行品損害 | 削りやすい | スマートフォンやカメラの盗難・破損。自己負担でも対応できる金額に収まりやすい |
| 航空機遅延費用 | 削りやすい | 遅延時の食事代や宿泊代。金額が限定的 |
| 航空機寄託手荷物遅延 | 削りやすい | 荷物が届かない間の衣類などの購入費。同上 |
優先順位の考え方は、自己負担になったときの金額の大きさです。スマートフォンが盗まれれば痛手ですが、支払える金額に収まります。一方、海外での入院や手術は数百万円規模になることがあり、自分で負担するのは現実的ではありません。
なお、携行品損害は補償額に上限があり、自己負担額が設定されている商品もあります。元々の補償が限定的な項目なので、削ったときの影響も限定的です。
方法2. 複数の保険会社で見積もりを取る
同じ補償内容でも、保険料は保険会社によって異なります。見積もりは無料なので、2〜3社で取って比較するのが基本です。
見積もりを取るときは、条件をそろえてください。留学期間、補償内容、渡航先が違うと比較になりません。
3つの比較のポイント
- ・同じ治療・救援費用の上限で、保険料にどれだけ差があるか
- ・キャッシュレス診療に対応しているか
- ・日本語のサポート窓口があるか
保険料が同程度なら、サポート体制で選ぶのが基本です。実際に保険を使う場面では、日本語で相談できるかどうかが手続きの負担を大きく左右します。
保険料を抑えることのリスク
補償を削れば保険料は下がりますが、その分だけ自己負担のリスクが上がります。
特にフィリピンでは、外国人が利用する私立病院の費用が高くなる傾向があります。治療費の上限を下げた結果、入院時に足りなくなるという事態は避けたいところです。
どこまで削るかは、留学期間と自分の体調を踏まえて判断してください。迷った場合は、治療・救援費用を優先して残すのが安全です。
契約する前に知っておきたいポイント

契約前に押さえておきたい点が2つあります。
渡航前に加入を済ませる
日本の保険会社が提供する留学保険には、渡航後に加入できるものはほとんどありません。あったとしても、保険料が高くなったり、補償内容が限られたりすることが多いです。
現地の保険に加入する方法もありますが、日本語でのサポートを受けられる商品は限られます。保険を使うときのやり取りが英語になるため、申請に手間がかかります。
補償の対象外になるケースがある
すべてのトラブルが補償されるわけではありません。以下は対象外となることが多い内容です。
補償対象外となることが多い内容
- ・歯科治療
- ・持病の悪化
- ・妊娠に関する体調不良
- ・登山用具を使用する山岳登はん
- ・スカイダイビングなど危険をともなう運動
- ・けんか
- ・契約者の故意や過失
特に注意したいのが「契約者の故意や過失」です。置き忘れた私物は補償されません。保険が適用されるのは、不慮の事態や第三者によって与えられた損害に限られます。
補償の範囲も商品によって変わります。携行品の補償はスマートフォンやカメラなどが対象で、家具や家財は含まれないのが一般的です。長期のプランには家具や家財の補償が付くこともありますが、短期のプランでは付いていないことが多いです。
歯科治療と持病の悪化については、特約で対応できる商品もあります。心当たりがある場合は、見積もりの段階で相談してみてください。
フィリピン留学の相談はスクールウィズへ

フィリピン留学の準備は、保険だけではありません。学校選び、航空券、書類の手配と、並行して進めることが多くあります。
スクールウィズでは、目指す英語レベルや滞在希望エリア、予算に合わせて学校を提案しています。留学サポート実績は10万件以上(2026年8月時点)です。
相談は無料です。まずはLINEからお問い合わせください。
LINE相談でカウンセラーと話す内容については、以下で体験記事を紹介しています。
【体験談】スクールウィズのLINE相談ってどんなことができるの?実際の流れやできることなどをまとめてみた!
まとめ
フィリピン留学の保険は、留学期間によって選ぶものが変わります。3カ月未満なら旅行保険やクレジットカード付帯保険、3カ月以上なら海外留学保険が候補になります。
確認すべきは治療・救援費用の上限、キャッシュレス診療の可否、補償期間の3点です。保険料だけで選ぶと、必要なときに補償が足りないことがあります。
補償内容とプランは変更されることがあるため、契約前には各社の公式サイトで最新の情報を確認してください。
あなたはどのステップにいる?語学留学実現までの流れ
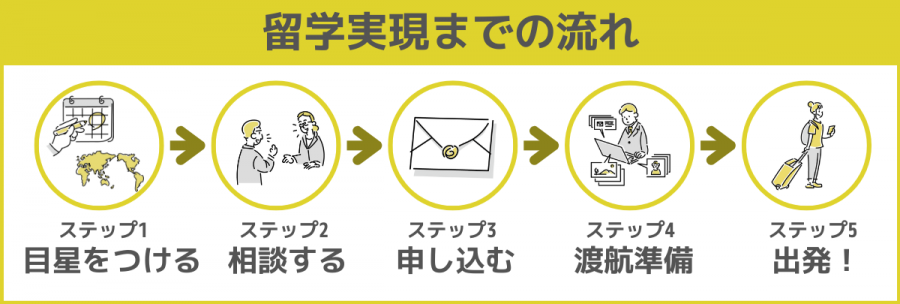
語学留学を具体的に検討するなら、まずは留学を実現するまでの流れを確認しましょう!留学準備では大まかに5つのステップがあります。
- ステップ1:目星をつける
- ステップ2:相談する
- ステップ3:申し込む
- ステップ4:渡航準備
- ステップ5:出発!
留学を思い立ったら、まずは渡航時期、期間、渡航先の目星をつけてみてください。
いつ、どれほどの期間、どんな国で留学するかイメージが持てると具体的な計画を立てやすくなります。
考えることが多い留学準備には、プロの伴走者を
留学へ行くとなると考えることはたくさんあります。
自分で調べてみたものの、ネット上ではさまざまな意見が発信されていて、何を信じていいかわからないまま、検討途中で止まってしまう留学生は多くいます。その疑問、無理に一人で解決せずに留学カウンセラーに相談してみませんか?
英語力アップに強い留学エージェント「スクールウィズ」
スクールウィズは英語力アップに強い留学エージェントです。
留学前の英語スクール「プレ留学」×「カスタム留学プラン」であなたの留学を、経験豊富なカウンセラーが万全の体制でバックアップ致します。
- 【スクールウィズが選ばれる7つの理由】
- 1. 「プレ留学」で事前学習もバッチリ!留学に必要な英語を短期集中で学べる
- 2. 留学生限定の無料コミュニティ「留学フレンズ」
- 3. 1万通り以上から選べる「カスタム留学プラン」
- 4. 経験豊富なカウンセラーによるベストなプラン提案
- 5. 代理店手数料0円&最低価格保証
- 6. 安心安全、充実の留学サポート体制
- 7. スマホで相談から手続きまで完結!
せっかくの留学を失敗してほしくない想いから、英語力を伸ばす独自のサポート、納得いくプランづくりに力を入れています。
いま英語力に不安があっても、しっかり準備するから大丈夫。留学で、憧れだった「英語を話せる理想の自分」を私たちと一緒に実現させましょう!
留学に対するご質問から、留学プランづくり、事前の英語学習、留学中のサポートまで対応しておりますので、ご相談お待ちしております。
【参考文献一覧】
編集部のおすすめ記事

新着記事
カテゴリーから記事を探す
-
\初心者から上級者まで/
留学前の英語スクール
「 」
留学シーンに合わせた
英語を短期集中で学べる!
新着記事
英語力アップの留学エージェントなら
スクールウィズ
- \初心者から上級者まで/
留学前の英語スクール「 」
留学シーンに合わせた英語を短期集中で学べる! - 留学の不安をワクワクに!
留学生限定の無料コミュニティ
「留学フレンズ」 - 「カスタム留学プラン」で
1万通り以上から自分好みの
プランが見つかる! - 経験豊富な留学カウンセラー!
英語力UPの留学プランを
ご提案 - 業界最安値!
代理店手数料0円&
最低価格保証でお得に留学 - 安心安全、
充実の留学サポート体制 - スマホで相談から
手続きまで完結!
無料留学相談する!
英語力を伸ばす「あなたにピッタリな留学プラン」を一緒に見つけましょう
加盟団体(正会員)


 Google